社交平台上,一条关于“保险公司抢业务员饭碗”的投票下减仓技巧,100%的参与者选择了“不合理”。
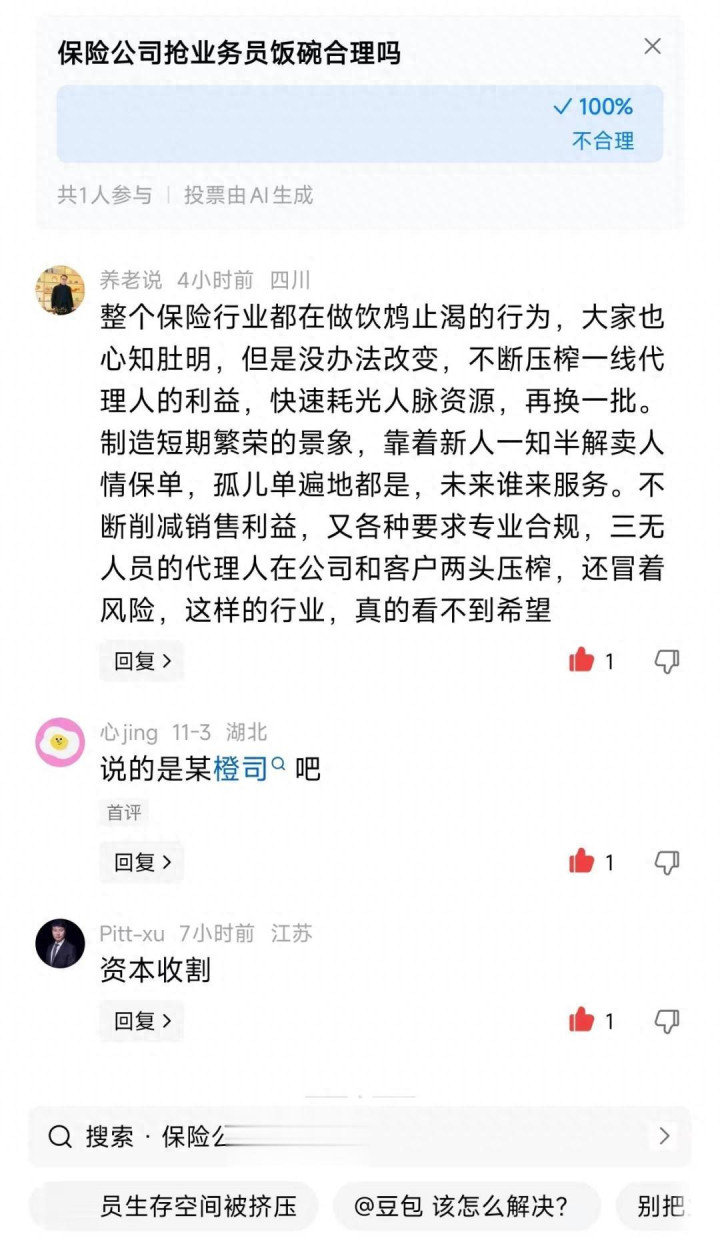
评论区里,充斥着“饮鸩止渴”“资本收割”“合法的诈骗”等激烈言辞。
从吐槽“增员其实就是增客户”,到自嘲沦为“韭菜”,这些来自一线从业者和消费者的声音,撕开了中国保险行业光鲜保费数据下的溃烂伤口。
这不仅仅是一场网络的情绪宣泄,而是一个行业在旧模式崩溃前夜的真实阵痛。
重庆证券配资网一、 人海战术与“增员即增客”的虚假繁荣
曾几何时,保险行业依靠“人海战术”狂飙突进。
2015年取消代理人资格考试后,门槛大幅降低,只要愿意开口,就能入行。
2019年,中国保险代理人数量冲上了912万的历史巅峰。
元股证券:ygzq.hk但这套模式的天生漏洞在于:增员不是招员工,而是招客户。
新人入职,最先开发的就是自己和家人的“自保件”,再撬动亲戚朋友的“人情单”。
在短期的KPI驱动下,保险公司疯狂拉人头,制造了短期繁荣的假象。
然而,熟人的人脉资源终究是有限的。
当身边的亲戚、朋友该买的都买完,新人又没有专业能力去开拓陌生市场时,业绩断崖式下滑,脱落便成了唯一结局。
七年时间,近700万代理人“卷铺盖走人”,行业人数骤降至212.6万。网友口中“快速耗光人脉资源,再换一批”的控诉,正是这场大规模撤退的真实注脚。
二、 双重挤压下的“工具人”与自保件陷阱
在行业的转型口号中,代理人被要求向“精英化、专业化”转变,但在基层,一套套规则设计却将一线代理人架在了夹缝之中。
绝大多数代理人与保险公司签署的是委托代理合同,而非劳动合同。没有底薪、没有社保,收入全靠佣金。
近年来,随着“报行合一”等监管政策落地,渠道佣金水平被大幅压缩,部分保单到手佣金缩水了三成到一半。
与此同时,考核压力却有增无减。
为了冲业绩、拿奖励,许多代理人被迫“杀熟”或自掏腰包购买“自保件”。自保件曾是加薪升职的“密钥”,如今却变成了巨额负债。
一旦后续缴不起保费选择退保,不仅要面临本金亏损,还要遭遇佣金追回、考核扣罚的连锁反应。
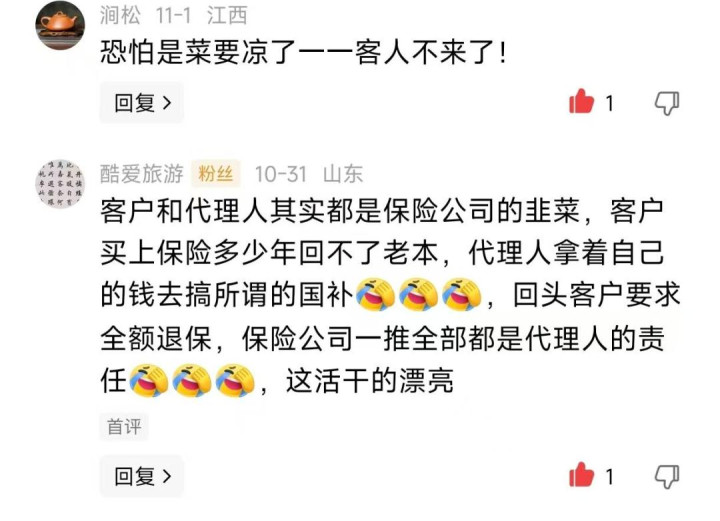
正如截图中的评论所言:“最后不但挣不到钱,还得为冲业绩,自己拿钱买保险。”
更残酷的是,当客户要求全额退保时,保险公司往往将责任推给代理人。代理人成了吸收行业风险的“海绵”,在公司利益和客户诉求之间两头受气。
三、 孤儿单遍地:信任透支的反噬
当代理人批量离职,留下的是海量的“孤儿单”——代理人走了,保单没人管了。目前全国孤儿保单总量早已突破8000万份。
缴费提醒断了、理赔没人协助、条款没人解读,客户的长期保障沦为无人问津的废纸。
甚至有新人接手孤儿单后,忽悠客户退旧买新,让客户保障中断、本金受损。
这种对一线代理人利益的压榨和对客户服务的缺位,最终演变为整个行业的信任危机。
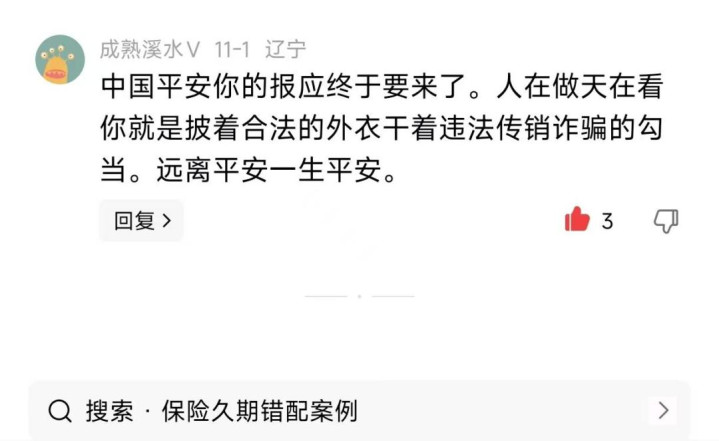
社交平台上,“远离平安一生平安”“警惕人寿保险诈骗”等极端言论频出。
信息差红利消失,客户变得越来越聪明,不再单纯为人情买单。
当“互助共济”的保险本质被异化为资本套利和数据博弈的工具,行业的信任根基便已摇摇欲坠。
四、 资本逻辑下的久期错配与转型阵痛

截图中的“资本收割”一词,直指行业更深层的顽疾。
在宏观层面,部分保险公司的大股东将保险公司异化为融资工具,通过隐蔽的关联交易抽逃资本。
在投资端,行业长期面临资产负债久期错配的“慢性病”——拿着5年期的短期理财资金,去配置10年、20年才能回本的长期资产。
一旦流动性收紧或利率下行,利差损和风险便会集中暴露。
旧的增长经验彻底失效。
靠拉人头、拼人情、高佣金的旧模式已经走到尽头,但向专业化、长期主义转型的步伐却举步维艰。
监管的重拳(如规范自保件、打击代理退保黑产)不断落下,试图修补制度的真空。
菜要凉了,客人不来了。
对于数百万曾经在这个行业里沉浮的代理人来说,这是一场残酷的大洗牌;对于中国保险业而言,这更是一场刮骨疗毒的重生。
唯有彻底摒弃“把人当耗材”的短期资本逻辑,真正回归保障本源、重建对客户的诚信,这个行业才能走出信任的废墟。
本文完减仓技巧,欢迎您在文后留言,照亮更多人。
正规股票配资网提示:本文来自互联网,不代表本网站观点。